

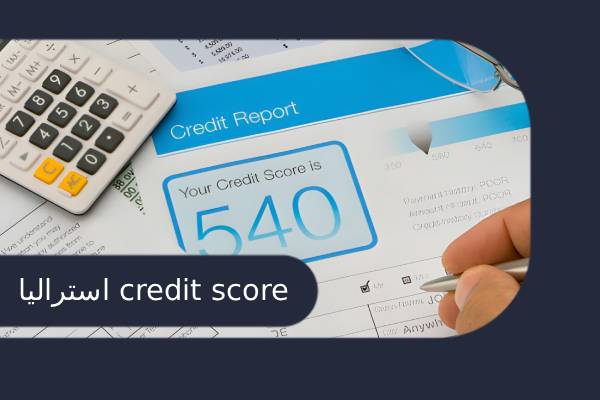
خانه را پسندیدهاید، پیشپرداخت را آماده کردهاید و قسطها را هم حساب کردهاید؛ اما بانک درخواست وامتان را رد میکند یا نرخ بهرهای بالاتر از انتظار پیشنهاد میدهد. یکی از دلایل ممکن، عددی است که شاید تا آن لحظه سراغش نرفته باشید؛ credit score استرالیا. این عدد، تصویری از سابقه مدیریت اعتبار شما ارائه میدهد و به وامدهنده کمک میکند احتمال بازپرداخت بهموقع بدهی را ارزیابی کند.
البته تصمیم بانک فقط به این عدد وابسته نیست. درآمد، بدهیهای فعلی، هزینههای زندگی و توان پرداخت اقساط هم بررسی میشوند. بااینحال، وضعیت اعتباری شما میتواند بر پذیرش درخواست و شرایط پیشنهادی وام مسکن، خودرو یا کارت اعتباری اثر بگذارد. شناخت این وضعیت پیش از درخواست، فرصتی برای پیدا کردن خطاهای احتمالی گزارش و رسیدگی به نقاط ضعف سابقه مالیتان است.
در این راهنما از صرافی نیواکس، از معنای امتیاز اعتباری شروع میکنیم و به اقدامهایی میرسیم که برای بررسی و بهبود آن نیاز دارید. توضیح میدهیم امتیاز خوب در هر مقیاس چه معنایی دارد، چه عواملی آن را تغییر میدهند و چگونه گزارش خود را رایگان دریافت کنید. چه تازه وارد استرالیا شده باشید، چه بخواهید سابقهتان را بهبود دهید، در پایان میدانید وضعیت فعلیتان را چگونه بررسی کنید و قدم بعدیتان چه باشد.
برای شناخت credit score استرالیا، باید دو مفهوم را از هم جدا کنید: عددی که وضعیت اعتباری شما را خلاصه میکند و گزارشی که جزئیات پشت آن را نشان میدهد. شناخت این تفاوت کمک میکند هنگام بررسی سابقهتان، بدانید هرکدام چه اطلاعاتی در اختیارتان میگذارند.
برای شروع زندگی در استرالیا، احتمالا بودجهتان را با توجه به قیمت دلار استرالیا محاسبه میکنید. هنگام درخواست وام، سابقه مدیریت اعتبارتان هم اهمیت پیدا میکند؛ سابقهای که امتیاز اعتباری تصویری عددی از آن ارائه میدهد.
این عدد از اطلاعات پرونده اعتباری شما محاسبه میشود و به وامدهنده کمک میکند احتمال بازپرداخت بهموقع تعهدات آینده را برآورد کند. Equifax و Experian دو نهاد اصلی گزارشدهی اعتباری در استرالیا هستند. تفاوت مدلهای محاسباتی و دادههای دریافتی آنها میتواند باعث تفاوت امتیاز شما در این دو مجموعه شود. نام illion نیز در منابع قدیمی دیده میشود. Experian این موسسه را خریداری کرده و اکنون اطلاعات اعتباری مصرفکنندگان هر دو مجموعه را در یک گزارش ارائه میکند.
گزارش اعتباری یا Credit Report، جزئیات حسابها، سقف اعتبار، درخواستهای دریافت اعتبار، سابقه بازپرداخت و اطلاعات منفی احتمالی را ثبت میکند. امتیاز اعتباری یا Credit Score، عددی حاصل از تحلیل این اطلاعات است. گزارش را میتوان کارنامه و امتیاز را نمره آن دانست؛ نمره تصویری کلی میدهد؛ اما کارنامه نشان میدهد این نتیجه از کجا آمده است.
| گزارش اعتباری | امتیاز اعتباری |
| جزئیات حسابها و سابقه پرداخت | خلاصه عددی وضعیت اعتباری |
| نمایش درخواستها و اطلاعات منفی | برآورد ریسک براساس اطلاعات پرونده |
| کمک به شناسایی خطاها | نشان دادن جایگاه در مقیاس امتیازدهی |
بنابراین بررسی عدد امتیاز بهتنهایی کافی نیست. ممکن است در گزارش، حسابی ناشناس یا تأخیری اشتباه ثبت شده باشد. خواندن جزئیات کمک میکند علت وضعیت فعلی را بهتر بفهمید و موارد نیازمند اصلاح را پیگیری کنید.
عدد ۷۰۰ بهتنهایی نمیگوید وضعیت اعتباری شما چقدر خوب است؛ ابتدا باید بدانید کدام مجموعه آن را محاسبه کرده است. برای تفسیر credit score استرالیا، عدد را کنار نام ارائهدهنده و دستهبندی همان سرویس بخوانید. برچسب خوب نقطه شروع مناسبی برای شناخت وضعیت شماست، اما تضمین دریافت وام نیست.
در دستهبندی رسمی Equifax، امتیاز از صفر تا ۱۲۰۰ محاسبه میشود و بازه خوب بین ۶۶۱ تا ۷۳۴ است. صفحه رسمی فعلی Experian نیز مقیاس صفر تا ۱۲۰۰ را معرفی میکند؛ اما دستهبندی متفاوتی دارد: امتیازهای ۵۰۰ تا ۶۹۹ در سطح خوب قرار میگیرند؛ بنابراین حتی یکسان بودن سقف دو مقیاس، به معنای یکسان بودن تفسیر عددها نیست.
|
سطح امتیاز |
Equifax؛ مقیاس فعلی |
Experian؛ مقیاس فعلی |
illion؛ مقیاس قدیمی |
|
عالی |
۸۵۳–۱۲۰۰ |
۸۰۰–۱۲۰۰ |
۸۰۰–۱۰۰۰ |
|
بسیار خوب |
۷۳۵–۸۵۲ |
۷۰۰–۷۹۹ |
۷۰۰–۷۹۹ |
|
خوب |
۶۶۱–۷۳۴ |
۵۰۰–۶۹۹ |
۵۰۰–۶۹۹ |
|
متوسط / قابلبهبود* |
۴۶۰–۶۶۰ |
۳۰۰–۴۹۹ |
۳۰۰–۴۹۹ |
|
پایینتر از متوسط / پایین* |
۰–۴۵۹ |
۰–۲۹۹ |
۱–۲۹۹ |
*عنوان دستهها دقیقا یکسان نیست؛ Experian از Fair و Low استفاده میکند. در مقیاس قدیمی illion نیز سطح ۳۰۰ تا ۴۹۹ با مفهوم نیازمند بهبود معرفی میشد و امتیاز صفر وضعیت جداگانهای داشت. ستون illion برای خواندن گزارشهای قدیمی است؛ این مجموعه اکنون زیرمجموعه Experian است.
اگر تازهوارد هستید و برای انتقال پول به استرالیا و تاامین پیشپرداخت برنامهریزی میکنید، بررسی وضعیت اعتباری را هم پیش از درخواست وام در برنامه بگذارید. داشتن سرمایه اولیه و داشتن سابقه اعتباری مناسب، دو بخش متفاوت از آمادگی مالی شما هستند.
هنگام خواندن گزارش، به تاریخ و مقیاس درجشده روی همان گزارش توجه کنید؛ جدول یک راهنماست و نباید دستهبندی گزارش فعلیتان را با جدول یک مقاله قدیمی جایگزین کنید.
تفاوت امتیازها لزوما نشانه خطا نیست. هر نهاد مدل محاسباتی خود را دارد و ممکن است اطلاعات متفاوتی دریافت کند. زمان رسیدن دادهها و بهروزرسانی گزارش نیز میتواند متفاوت باشد؛ در نتیجه، دو سرویس الزاما تصویر یکسانی از پرونده شما ارائه نمیکنند.
برای مثال، امتیاز ۷۲۰ در Equifax خوب و در دستهبندی فعلی Experian بسیار خوب است. پس مقایسه عددها بدون توجه به دستهبندی، ممکن است برداشت اشتباهی ایجاد کند.
اگر یک سرویس وضعیت شما را خوب و دیگری متوسط نشان دهد، برای درخواست مشخص شما، اطلاعاتی اهمیت دارد که وامدهنده بررسی میکند. از او بپرسید از کدام گزارش یا مدل ارزیابی استفاده میکند؛ انتخاب سرویس صرفاً براساس امتیاز بالاتر، وضعیت پرونده را تغییر نمیدهد. در نهایت، وامدهنده درآمد، هزینهها، بدهیها و معیارهای داخلی خود را هم بررسی میکند. بهتر است هر دو گزارش را از نظر صحت اطلاعات بخوانید و روند امتیازتان را در همان مقیاس دنبال کنید.
برای محاسبه credit score استرالیا، اطلاعات پرونده اعتباری با مدل آماری هر مؤسسه تحلیل میشود. در نظام گزارشدهی جامع اعتباری یا CCR، فقط سوابق منفی ثبت نمیشوند؛ اطلاعات حسابها و سابقه ماهانه بازپرداخت نیز در گزارش قرار میگیرند. بهاینترتیب، پرداختهای منظم هم در تصویر اعتباری شما دیده میشوند.
یکی از مهمترین پرسشها برای وامدهنده این است: تعهدات قبلیتان را چقدر منظم پرداخت کردهاید؟ سابقه بازپرداخت نشان میدهد پرداخت مقرر هر ماه، مانند قسط وام یا حداقل مبلغ کارت اعتباری، انجام شده است یا خیر. پرداخت منظم میتواند به امتیاز کمک کند؛ تاخیرهای ثبتشده ممکن است آن را کاهش دهند.
همه تاخیرها اثر یکسانی ندارند. تعداد، مدت و تازگی آنها، بسته به مدل ارزیابی، اهمیت دارد. یک تاخیر قدیمی با چند پرداخت عقبافتاده متوالی، تصویر مشابهی ایجاد نمیکند.
اطلاعات سابقه بازپرداخت دو سال در گزارش نگهداری میشود؛ بنابراین با گذشت زمان، پرداختهای جدید جای سوابق قدیمی را میگیرند. البته حذف یک تاخیر قدیمی، بهتنهایی افزایش مشخصی در امتیاز را تضمین نمیکند؛ سایر اطلاعات پرونده هم در نتیجه نقش دارند.
نوع حسابها و سقف اعتبارشان نیز در ارزیابی نقش دارند. سقف اعتبار یعنی حداکثر مبلغی که اجازه استفاده از آن را دارید؛ مثلا کارت با سقف ۱۰هزار دلار، حتی زمانی که بدهی کمی دارد، امکان ایجاد تعهد بیشتری فراهم میکند. نسبت استفاده از اعتبار سهم مصرفشده این سقف است. اگر از اعتبار ۱۰هزار دلاری، ۳هزار دلار استفاده کرده باشید، نسبت برابر ۳۰ درصد است. این مثال، تعریف نسبت را نشان میدهد؛ ۳۰ درصد قانون عمومی امتیازدهی استرالیا نیست. گزارش اعتباری معمولا سقف حساب را نشان میدهد، نه مانده واقعی بدهی. وامدهنده ممکن است مانده بدهی و گردش حساب را جداگانه برای بررسی توان بازپرداخت بخواهد.
وقتی برای وام یا کارت اعتباری درخواست رسمی میدهید، ارائهدهنده ممکن است گزارش شما را بررسی کند. این بررسی مرتبط با درخواست، استعلام سخت یا Hard Enquiry نام دارد و میتواند بر امتیاز اثر بگذارد. چند درخواست در فاصله کوتاه ممکن است برای وامدهنده نشانه نیاز فزاینده به اعتبار باشد. بااینحال، هر استعلام الزاما امتیاز را کاهش نمیدهد و میزان اثر آن ثابت نیست. بررسی شخصی گزارش یا امتیاز، با درخواست اعتبار تفاوت دارد و بهخودیخود امتیازتان را پایین نمیآورد. پیش از ثبت درخواست نیز میتوانید بپرسید آیا مرحله بررسی اولیه، استعلام سخت ایجاد میکند یا خیر.
سابقه طولانیِ پرداخت منظم، اطلاعات بیشتری درباره نحوه مدیریت تعهدات شما فراهم میکند. نوع حسابها، مانند وام مسکن، وام شخصی یا کارت اعتباری، نیز ممکن است در مدل محاسبه نقش داشته باشد؛ اما سابقه محدود به معنای سابقه منفی نیست. یک تازهوارد یا فردی که تاکنون اعتبار کمی استفاده کرده، ممکن است صرفاً اطلاعات کمتری در پرونده داشته باشد. برای طولانیترکردن سابقه یا متنوع کردن حسابها، بدهی غیر ضروری ایجاد نکنید. هزینه و تعهد یک وام واقعی است، درحالیکه افزایش امتیاز از طریق افتتاح حساب جدید تضمینشده نیست.
نکول یا Default با هر تاخیر سادهای یکسان نیست. برای ثبت معمول آن، بدهی باید دستکم ۱۵۰ دلار باشد، حداقل ۶۰ روز از موعدش گذشته باشد و الزامات اخطار کتبی رعایت شده باشند. نکول و احکام قضایی مربوط به اعتبار معمولا پنج سال باقی میمانند. سابقه ورشکستگی تا پنج سال پس از شروع یا دو سال پس از پایان آن، هرکدام دیرتر باشد، نگهداری میشود. پرداخت بدهی هم لزوماً سابقه نکول را فورا حذف نمیکند.
درآمد و پسانداز مستقیما امتیاز اعتباری نیستند؛ اما در بررسی توان بازپرداخت اهمیت دارند. دریافت حواله دلار استرالیا نیز بهخودیخود سابقه بازپرداخت اعتبار ایجاد نمیکند؛ افزایش موجودی حساب را نباید با بهبود امتیاز یکی دانست. بررسی شخصی امتیاز هم آن را کاهش نمیدهد.
اطلاعات اعتباری شما در دسترس عموم نیست. دسترسی به گزارش، تابع مقررات است و سازمانها فقط در موقعیتهای مشخص میتوانند آن را بررسی کنند. شناخت این موقعیتها کمک میکند بدانید هنگام درخواست وام، افتتاح حساب اعتباری یا عقد قرارداد خدماتی، چه بررسیهایی ممکن است انجام شود.
|
بررسیکننده |
موقعیت بررسی |
نکته مهم |
|
بانکها و موسسات مالی |
درخواست وام مسکن، خودرو، وام شخصی یا کارت اعتباری |
ممکن است گزارش و امتیاز را همراه با درآمد و تعهدات مالی بررسی کنند |
|
سرویسهای BNPL |
افتتاح حساب یا بررسی افزایش سقف خرید |
نوع استعلام و گزارشدهی به سیاست همان سرویس بستگی دارد |
|
شرکتهای مخابراتی و خدماتی |
درخواست برخی قراردادهای تلفن، اینترنت یا انرژی |
دسترسی فقط در چارچوب مجاز است؛ همه قراردادها استعلام یکسانی ندارند |
|
خود شما |
دریافت گزارش یا مشاهده امتیاز |
بررسی شخصی، بهخودیخود امتیاز را کاهش نمیدهد |
بررسی credit score استرالیا بخشی از ارزیابی درخواست اعتبار است؛ بانک ممکن است علاوهبر آن، مدارک درآمد، گردش حساب و بدهیهای فعلی را بخواهد. شرکتهای خدماتی نیز مجوز دسترسی یکسانی با بانکها ندارند؛ برای نمونه، دسترسی به سابقه ماهانه بازپرداخت محدود به ارائهدهندگان اعتباری دارای مجوز مربوط است.
در اجاره خانه، پایگاه اطلاعات مستاجران را با گزارش اعتباری اشتباه نگیرید. این پایگاه به سابقه اجاره مربوط است و نظام جداگانهای دارد. بنگاهها و مالکان، دسترسی مستقیم عمومی به گزارش اعتباری ندارند. طبق راهنمای OAIC، اگر از شما نسخه گزارش را بخواهند، الزامی به ارائه آن ندارید.
هنگام مقایسه پیشنهادهای وام هم به نام ابزار اکتفا نکنید. بررسی نرخ یا پیشتایید ممکن است بسته به وامدهنده و مرحله درخواست، با استعلام اعتباری همراه باشد. پیش از ارسال فرم بپرسید آیا این بررسی در پرونده من بهعنوان درخواست اعتبار ثبت میشود؟ این پرسش بهویژه وقتی چند پیشنهاد را همزمان مقایسه میکنید، اهمیت دارد؛ درخواستهای متعدد در فاصله کوتاه میتوانند در ارزیابی شما اثر بگذارند.
تقسیم قیمت یک خرید به چند قسط، پرداخت را آسانتر میکند؛ اما تعهد مالی آن همچنان باقی است. اثر سرویسهایی مانند Afterpay، Zip و Klarna بر credit score استرالیا به نوع استعلام، اطلاعات گزارششده و نحوه پرداخت شما بستگی دارد. استفاده از BNPL نه همیشه امتیاز را کاهش میدهد و نه تضمینی برای ساخت سابقه مثبت است.
BNPL مخفف الان بخر، بعدا پرداخت کن است؛ روشی که اجازه میدهد هزینه خرید را در چند پرداخت بپردازید. بعضی محصولات بدون بهرهاند؛ اما ممکن است هزینه حساب، جریمه دیرکرد یا شرایط متفاوتی داشته باشند. پیش از خرید، هزینه کل و موعد اقساط را بررسی کنید.
از ۱۰ ژوئن ۲۰۲۵، اصلاحات مقرراتی استرالیا برای این محصولات اجرا شد. ارائهدهندگان مشمول باید الزامات مجوز اعتباری و اعتباردهی مسئولانه را رعایت کنند؛ البته برای برخی محصولات کمهزینه، الزامات تعدیلشدهای وجود دارد. بنابراین مقررات BNPL در تمام جزئیات با کارت اعتباری یکسان نیست.
این تغییرات هم به معنای گزارش شدن خودکار تمام پرداختها نیست. باید سیاست محصول مشخص را بخوانید: هنگام ثبتنام چه بررسیای انجام میشود و کدام اطلاعات به نهادهای گزارشدهی میرسد؟ عبارت «بدون بهره» نیز بهتنهایی چیزی درباره نوع استعلام اعتباری نمیگوید.
سه موضوع را جدا کنید؛ استعلام هنگام درخواست، گزارش سابقه بازپرداخت و ثبت نکول. هرکدام شرایط و اثر متفاوتی دارند. یک سرویس ممکن است هنگام افتتاح حساب پرونده شما را بررسی کند، اما پرداختهای ماهانه را گزارش ندهد.
برای نمونه، Afterpay اعلام کرده هنگام درخواست عضویت یا بررسی سقف بالاتر ممکن است استعلام انجام دهد و این استعلام برای دیگر ارائهدهندگان اعتبار قابل مشاهده باشد. در عین حال، طبق سیاست فعلی، سابقه بازپرداخت، سقف خرید و فعالیت جاری حساب را به نهادهای گزارشدهی ارسال نمیکند. پس پرداخت منظم در Afterpay را نباید خودکار به افزایش امتیاز نسبت داد.
Zip نیز اعلام کرده درخواست حساب ممکن است با بررسی اعتباری همراه باشد. درباره Zip، Klarna یا هر محصول دیگر، نوع استعلام و دامنه گزارشدهی را پیش از درخواست از شرایط رسمی همان محصول بررسی کنید.
چند حساب همزمان میتوانند اقساط و هزینههای بیشتری ایجاد کنند. حتی اگر تمام این اطلاعات در گزارش نیاید، وامدهنده ممکن است هنگام بررسی درآمد و مخارج، تعهدات BNPL را هم در نظر بگیرد. اثر بر توان دریافت وام، با اثر مستقیم بر امتیاز یکسان نیست.
پیش از هر خرید، مجموع اقساط موجود را حساب کنید. کوچک بودن هر قسط نباید باعث شود تعهد چند حساب را دستکم بگیرید. برای مدیریت پرداختها:
اگر احتمال میدهید قسطی را نمیتوانید بپردازید، پیش از سررسید با سرویس تماس بگیرید و مسیر کمک مالی آن را بررسی کنید. هدف، هماهنگ نگه داشتن خرید با توان واقعی پرداخت است؛ نه صرفا جلوگیری از افت یک عدد.
برای بررسی credit score استرالیا نیازی به خرید اشتراک ندارید. میتوانید گزارش اعتباری خود را از منابع رسمی دریافت کنید یا از سرویسهای معتبر نمایش امتیاز کمک بگیرید. مهم این است که بدانید اطلاعات از کجا آمده و چه زمانی بهروز شده است.
نقطه شروع، وبسایت رسمی Equifax یا Experian است. بخش دریافت گزارش رایگان را انتخاب کنید و مراحل احراز هویت را انجام دهید. نام، تاریخ تولد، نشانی و مدارک درخواستی باید با اطلاعات شما مطابقت داشته باشند. طبق راهنمای Moneysmart، حق دارید از هر نهاد گزارشدهی، هر سه ماه یکبار گزارش رایگان بگیرید؛ این امکان صرفا یک پیشنهاد تبلیغاتی نیست.
سرویسهایی مانند ClearScore نیز مشاهده اطلاعات را سادهتر میکنند. تفاوت را به خاطر بسپارید: پلتفرم، اطلاعات را نمایش میدهد؛ نهاد گزارشدهی، پرونده و امتیاز را تهیه میکند. پیش از استفاده، نام منبع داده، تاریخ گزارش و شرایط حفظ اطلاعات شخصی را بررسی کنید. اگر تازهوارد هستید، افتتاح حساب بانکی در استرالیا به مدیریت پرداختهای محلی کمک میکند، اما حساب بانکی عادی بهتنهایی سابقه اعتباری نمیسازد. نداشتن امتیاز نیز ممکن است ناشی از نبود اطلاعات کافی در پرونده باشد.
گزارش را از مشخصات هویتی شروع کنید و سپس سراغ حسابها بروید. این چکلیست کمک میکند موردی از قلم نیفتد:
برای تطبیق، قراردادها و رسیدهای پرداخت را کنار گزارش بگذارید. اگر اختلافی دیدید، صفحه مربوط و مدارک را نگه دارید. سقف اعتبار را هم با مانده بدهی اشتباه نگیرید؛ گزارش معمولا سقف حساب را نشان میدهد، نه مبلغ فعلی بدهی.
استعلام نرم یا Soft Enquiry، مانند بررسی شخصی گزارش، درخواست اعتبار جدید نیست و امتیاز را کاهش نمیدهد. استعلام سخت یا Hard Enquiry به بررسی مرتبط با درخواست اعتبار گفته میشود و میتواند در ارزیابی امتیاز نقش داشته باشد. اگر از ابزار بررسی اولیه وام استفاده میکنید، نوع استعلام را بپرسید؛ عنوان بررسی اولیه بهتنهایی تضمین نمیکند که درخواست در پرونده ثبت نخواهد شد.
بهبود credit score استرالیا از شناخت پرونده شروع میشود، نه جستوجوی راه میانبر. نتیجه به اطلاعات فعلی، رفتار مالی و زمان بهروزرسانی دادهها بستگی دارد. برنامه زیر کمک میکند خطاها را پیگیری کنید و مدیریت تعهدات را به عادت تبدیل کنید.
گزارشهای Equifax و Experian را دریافت کنید و کنار هم بگذارید. هدف این مرحله مقایسه عدد امتیازها نیست؛ باید ببینید هر مجموعه چه اطلاعاتی درباره شما دارد. مشخصات هویتی، حسابها، سقف اعتبار، سابقه پرداخت و درخواستهای ثبتشده را با مدارک خود تطبیق دهید.
برای موارد مشکوک یک فهرست بسازید؛ چه چیزی اشتباه است؟، چه مدرکی دارم؟ و از چه مجموعهای باید پیگیری کنم؟ مثلا اگر پرداختی بهعنوان تاخیر ثبت شده، تاریخ سررسید و رسید پرداخت را کنار هم بررسی کنید.
حساب ناشناس را جدی بگیرید؛ ممکن است خطای ثبت اطلاعات یا نشانه استفاده غیرمجاز از مشخصات شما باشد. آن را برای پیگیری فوری علامت بزنید.
برای درخواست اصلاح، میتوانید با ارائهدهنده اعتبار یا نهاد گزارشدهی تماس بگیرید. لازم نیست ابتدا یکی را انتخاب کنید و منتظر بمانید تا شما را به دیگری ارجاع دهد. مورد اشتباه را دقیق شرح دهید و مدارکی مانند رسید پرداخت، صورتحساب یا نامه بسته شدن حساب را ضمیمه کنید.
درخواست را کتبی ثبت کنید. تاریخ ارسال، شماره پیگیری، پاسخها و خلاصه تماسها را نگه دارید. اگر اشتباه بودن اطلاعات تایید شود، مجموعه مربوط باید اقدامات لازم برای اصلاح را ظرف ۳۰ روز انجام دهد؛ مگر اینکه با مهلت طولانیتر موافقت کرده باشید. دریافت گزارش تازه کمک میکند اجرای اصلاح را بررسی کنید.
اگر اختلاف حل نشد، مسیر شکایت متناسب با موضوع را دنبال کنید. AFCA برای اختلافهای مالی در حوزه صلاحیت خود خدمات حل اختلاف دارد؛ OAIC نیز به شکایتهای مربوط به حریم خصوصی و گزارشدهی اعتباری رسیدگی میکند. برای خدمات مخابراتی، مرجع دیگری مانند TIO ممکن است مرتبط باشد. درخواست اصلاح اطلاعات نادرست رایگان است و به خرید خدمات ترمیم اعتبار نیاز ندارد.
برنامه پرداخت باید با زمان دریافت درآمدتان هماهنگ باشد. همه سررسیدها را در یک تقویم ثبت کنید و چند روز پیش از هر موعد، یادآور بگذارید. اگر پرداخت خودکار فعال میکنید، مبلغ و تاریخ برداشت را بررسی کنید؛ نبود موجودی کافی میتواند برنامه را به هم بزند.
برای کارت اعتباری، پرداخت حداقل مبلغ مقرر به جلوگیری از عقبافتادگی کمک میکند، اما لزوما بدهی را سریع کاهش نمیدهد. اگر توان دارید، مبلغ بیشتری در بودجه بازپرداخت بگذارید. برای وامها نیز مبلغ مقرر قرارداد یا توافق جدید را ملاک قرار دهید.
اگر پرداختی عقب افتاده، ابتدا وضعیت حساب و مبلغ لازم برای رفع عقبافتادگی را از وامدهنده بپرسید. هنگام کاهش درآمد یا افزایش هزینههای ضروری، پیش از تشدید مشکل درباره کمک در شرایط دشواری مالی صحبت کنید. ممکن است امکان تغییر برنامه پرداخت وجود داشته باشد. توافق را کتبی دریافت کنید و از مبلغ، مدت و شرایط آن مطمئن شوید؛ وعدهای ندهید که بودجهتان اجازه اجرای آن را نمیدهد.
فهرستی از بدهیها با مانده، نرخ بهره، هزینهها و مبلغ پرداخت ماهانه تهیه کنید. سپس درآمد قابل اتکا و مخارج ضروری را بنویسید. برآورد واقعبینانه هزینه زندگی در استرالیا، متناسب با شهر و شرایط خانوار، کمک میکند مبلغی برای بازپرداخت تعیین کنید که ماه بعد هم بتوانید آن را ادامه دهید.
بعد از پوشش پرداختهای ضروری، درباره اختصاص مبلغ اضافه تصمیم بگیرید. تمرکز بر بدهی با بهره بالاتر میتواند هزینه بهره را کاهش دهد؛ اما برنامه باید با شرایط قرارداد و توان مالی شما هماهنگ باشد.
افزایش سقف کارت را راهحل خودکار بهبود امتیاز ندانید. سقف بیشتر، امکان بدهکار شدن بیشتر را هم ایجاد میکند. همچنین نسبتهایی مانند «مصرف زیر ۳۰ درصد» قانون عمومی تمام مدلهای استرالیایی نیستند؛ سقف حساب در گزارش ثبت میشود، اما مانده واقعی بدهی معمولا جزو اطلاعات آن نیست.
برای پیدا کردن پیشنهاد مناسب، لازم نیست همزمان فرم درخواست چند کارت، وام و حساب BNPL را ارسال کنید. ابتدا شرایط درآمد، اقامت، هزینهها و مدارک لازم را بخوانید. سپس گزینههای مناسب را محدود کنید.
اگر ابزار بررسی اولیه وجود دارد، پیش از استفاده بپرسید آیا استعلام سخت ایجاد میکند. چند درخواست در فاصله کوتاه ممکن است در ارزیابی اعتباری اثر بگذارد، اما کاهش امتیاز برای هر درخواست قطعی نیست. وقفه در درخواستهای غیرضروری، تعهد تازه ایجاد نمیکند و فرصت رسیدگی به حسابهای فعلی را میدهد.
قدیمیبودن حساب، بهتنهایی دلیل کافی برای نگه داشتن آن نیست. هزینه سالانه، کاربرد واقعی، سقف اعتبار و احتمال خرجکردن بیش از بودجه را بررسی کنید. حسابی که استفاده نمیکنید، ممکن است همچنان هزینه یا امکان ایجاد بدهی داشته باشد. از طرف دیگر، بستن همه حسابها صرفا برای بالا بردن امتیاز نیز نسخه عمومی مناسبی نیست. قبل از بستن حساب، مانده بدهی، پرداختهای خودکار متصل و شرایط تسویه را بررسی کنید. تصمیم را براساس وضعیت مالی و هدف وامگیری بگیرید؛ افزایش امتیاز پس از بستن یا نگه داشتن حساب تضمین نمیشود.
تاریخ گزارش، عدد امتیاز، دستهبندی و موارد نیازمند پیگیری را ثبت کنید. در بررسی بعدی، همان منبع و مقیاس را مبنا قرار دهید تا مقایسه معنیدار باشد. فقط عدد را نسنجید؛ آیا خطا اصلاح شده؟ پرداخت جدیدی عقب افتاده؟ درخواست غیر ضروری ثبت کردهاید؟ ممکن است اطلاعات بهتر شود، اما امتیاز بلافاصله تغییر نکند. نوسان محدود نیز همیشه نشانه مشکل نیست؛ روند پرونده و صحت اطلاعات، معیارهای مفیدتری برای پیگیریاند.
این برنامه برای نظم دادن به اقدامات است، نه وعده افزایش امتیاز در سه ماه:
گاهی یک برداشت اشتباه، تصمیم مالی نامناسبی به دنبال دارد؛ مثلا از ترس کاهش امتیاز، گزارش خود را بررسی نمیکنید یا تصور میکنید درآمد بالا، سابقه پرداخت نامنظم را جبران میکند. جدول زیر مرز میان این باورها و واقعیت را روشن میکند.
|
باور اشتباه |
توضیح درست |
|
بررسی شخصی امتیاز باعث کاهش آن میشود. |
دریافت گزارش یا مشاهده امتیاز خودتان، درخواست اعتبار جدید نیست و بهخودیخود امتیاز را کاهش نمیدهد. استعلام مرتبط با درخواست وام یا کارت اعتباری، موضوع متفاوتی است. |
|
هر فرد فقط یک امتیاز اعتباری دارد. |
Equifax و Experian مدلها و دادههای یکسانی ندارند؛ ممکن است در یک روز امتیازهای متفاوتی نشان دهند. عدد را همراه با نام منبع و مقیاس همان گزارش بخوانید. |
|
BNPL هیچ ارتباطی با ارزیابی اعتباری ندارد. |
درخواست حساب ممکن است با استعلام همراه باشد. گزارشدهی پرداختها به سیاست سرویس بستگی دارد؛ تعهدات اقساطی نیز میتوانند در بررسی توان بازپرداخت وام اهمیت داشته باشند. |
|
درآمد بالا مستقیما امتیاز را افزایش میدهد. |
درآمد و پسانداز با سابقه اعتباری یکسان نیستند. وامدهنده درآمد را برای سنجش توان پرداخت بررسی میکند؛ اما درآمد بیشتر، خودکار به معنای امتیاز بالاتر نیست. |
|
پرداخت اجاره همیشه در گزارش اعتباری ثبت میشود. |
پرداختهای معمول اجاره خودکار وارد گزارش اعتباری نمیشوند. پایگاه اطلاعات مستاجران نظام جداگانهای دارد؛ بدهی اجاره را هم نباید خودکار معادل نکول ثبتشده در پرونده اعتباری دانست. |
این تفاوتها یک نتیجه عملی دارند: برای تصمیمگیری، اطلاعات گزارش و شرایط محصول مالی را بررسی کنید. بالا یا پایین رفتن موجودی حساب، افتتاح یک حساب جدید یا پرداخت یک هزینه، لزوما به معنای تغییر امتیاز نیست.
همه متقاضیان وام، سابقه طولانی یا حقوق ماهانه ثابت ندارند. برای شناخت credit score استرالیا در این شرایط، باید محدود بودن اطلاعات پرونده را از سابقه منفی و نوسان درآمد را از ناتوانی در بازپرداخت جدا کرد.
اگر حساب اعتباری کمی داشتهاید، ممکن است پرونده شما کمسابقه یا Thin File باشد؛ یعنی داده کافی برای ارزیابی دقیق وجود ندارد. این وضعیت با سابقه نکول یا پرداختهای عقبافتاده یکسان نیست. حتی ممکن است هنوز امتیازی برایتان محاسبه نشده باشد.
روی مدیریت تعهدات واقعی تمرکز کنید: موعد پرداختها را بشناسید و بیش از توان مالیتان تعهد نسازید. صرفا برای ایجاد سابقه، وام یا کارت غیر ضروری نگیرید. همچنین فرض نکنید هر قبض یا پرداخت BNPL سابقه مثبت میسازد؛ باید مشخص باشد چه اطلاعاتی گزارش میشود.
برای فرد خوداشتغال، امتیاز اعتباری فقط بخشی از پرونده درخواست وام است. وامدهنده باید درآمد قابل اتکا را هم تشخیص دهد؛ ممکن است اظهارنامه مالیاتی، صورتهای مالی کسبوکار و گردش حساب بخواهد. مدارک لازم و دوره مورد بررسی، به بانک و محصول بستگی دارد.
تفکیک حسابها و هزینههای شخصی از کسبوکار، توضیح وضعیت مالی را سادهتر میکند. مبلغ واریزی به حساب را هم با درآمد خالص یکی ندانید؛ هزینههای فعالیت، مالیات و تعهدات موجود باید در بودجه بازپرداخت دیده شوند. پیش از درخواست، فهرست مدارک را از وامدهنده بگیرید.
نباید انتظار داشته باشید امتیاز اعتباری کشور قبلی، خودکار با همان عدد در گزارش استرالیایی ظاهر شود. درباره امکان بررسی مدارک یا گزارش خارجی، از وامدهنده مشخص بپرسید؛ پذیرش آن را یک قاعده عمومی فرض نکنید.
برای شروع، نام، تاریخ تولد و نشانی را در مدارک و حسابها یکسان ثبت کنید. هنگام استفاده از محصولات اعتباری محلی، سررسیدها و نحوه گزارشدهی را بشناسید. اگر امتیازی ندارید، علت را بررسی کنید؛ نبود اطلاعات کافی یا تطبیق نداشتن مشخصات میتواند در تشکیل پرونده نقش داشته باشد.
مدیریت سرمایه اولیه نیز موضوع جداگانهای است. بررسی قیمت دلار استرالیا به تبدیل بودجه ریالی و برآورد منابع مالی کمک میکند؛ افتتاح حساب بانکی در استرالیا هم مدیریت پرداختهای محلی را آسانتر میکند. اما موجودی حساب بانکی عادی، جای سابقه بازپرداخت اعتبار را نمیگیرد. داشتن پسانداز برای شروع زندگی مهم است؛ ساخت پرونده اعتباری به اطلاعاتی وابسته است که از درخواستها و تعهدات اعتباری شما ثبت میشود.
اثر امتیاز اعتباری زمانی ملموس میشود که درخواستتان بررسی میشود: آیا پذیرفته میشوید و چه شرایطی پیشنهاد میگیرید؟ بااینحال، credit score استرالیا بهتنهایی پاسخ این پرسشها را تعیین نمیکند؛ توان بازپرداخت و سیاست ارائهدهنده نیز اهمیت دارند.
وضعیت اعتباری میتواند بر گزینههای در دسترس و نرخ پیشنهادی اثر بگذارد. هنگام ⟦دریافت وام در استرالیا⟧، وامدهنده درآمد، هزینههای زندگی، بدهیها و متناسب با محصول، مبلغ پیشپرداخت را نیز بررسی میکند. حتی امتیاز بالا، وامی را که اقساطش خارج از توان مالی شماست، تضمین نمیکند.
برای دیدن اثر نرخ بهره، یک مثال فرضی در نظر بگیرید: وام خودرو ۲۰هزار دلاری، بازپرداخت پنجساله، اقساط مساوی ماهانه و نرخ ثابت؛ بدون کارمزد، پرداخت نهایی بزرگ یا بازپرداخت زودهنگام.
|
نرخ سالانه فرضی |
قسط ماهانه تقریبی |
مجموع بهره تقریبی |
|
۶٫۵ درصد |
۳۹۱٫۳۲ دلار |
۳۴۷۹ دلار |
|
۹٫۵ درصد |
۴۲۰٫۰۴ دلار |
۵۲۰۲ دلار |
در این مثال، سه واحد درصد اختلاف نرخ، حدود ۲۹ دلار به قسط ماهانه و ۱۷۲۳ دلار به مجموع بهره اضافه میکند. نرخها پیشنهاد واقعی بازار نیستند و نمیتوان آنها را مستقیما به یک سطح امتیاز نسبت داد. هدف، نشان دادن اهمیت شرایط نهایی قرارداد است. برای مقایسه پیشنهادها، کارمزدها و مبلغ کل بازپرداخت را هم کنار نرخ بهره بخوانید.
در کارت اعتباری، ارزیابی پرونده میتواند بر پذیرش درخواست و سقف مصوب اثر داشته باشد. ارائهدهندگان معیارهای یکسانی ندارند؛ نتیجه یک درخواست، نتیجه همه درخواستهای دیگر را پیشبینی نمیکند.
در BNPL نیز بررسی اعتباری، سابقه پرداخت داخل سرویس و توان مالی ممکن است در تصمیم نقش داشته باشند. Afterpay مثلا هنگام عضویت یا بررسی سقف بالاتر ممکن است استعلام انجام دهد. داشتن امتیاز مناسب، مجوز ایجاد تعهد نامحدود نیست؛ اقساط چند سرویس باید در بودجه دیده شوند. پیش از درخواست افزایش سقف، مجموع پرداختهای ماهانه را دوباره محاسبه کنید.
در اجاره، سابقه پرداخت اجاره، درآمد و معرفها با گزارش اعتباری یکی نیستند. بنگاه یا مالک ممکن است پایگاه اطلاعات مستاجران را بررسی کند، اما دسترسی مستقیم عمومی به گزارش اعتباری ندارد. طبق OAIC، الزامی به تحویل نسخه گزارش به آنها ندارید.
برای بعضی قراردادهای خدماتی، بررسی اعتباری در چارچوب مجاز ممکن است انجام شود. پیش از ثبت درخواست، درباره مدارک، نوع بررسی و شرایط قرارداد سوال کنید؛ رویه همه شرکتها یکسان نیست.
شناخت credit score استرالیا زمانی ارزش دارد که به تصمیمهای مالی بهتر برسد. این عدد بخشی از ارزیابی شماست؛ درآمد، هزینهها و توان بازپرداخت نیز در تصمیم وامدهنده نقش دارند. پس هدف را فقط افزایش امتیاز نگذارید؛ صحت اطلاعات پرونده و مدیریت تعهدات هم اهمیت دارند.
نقطه شروع، دریافت گزارشهای Equifax و Experian است. اطلاعات را بررسی کنید، خطاها را برای اصلاح پیگیری کنید و پرداختها را با بودجه واقعی خود هماهنگ نگه دارید. سپس برای کاهش بدهی برنامه بریزید و درخواستهای اعتباری غیرضروری را کنار بگذارید. نتیجه به وضعیت پرونده و زمان ثبت اطلاعات تازه بستگی دارد؛ انتظار تغییر فوری نداشته باشید.
همین امروز گزارش خود را دریافت کنید و سه اقدام متناسب با وضعیتتان بنویسید: پیگیری یک مورد اشتباه، تنظیم یادآور یا پرداخت خودکار و تعیین مبلغ قابلپرداخت برای کاهش بدهی. برای هر اقدام، موعد مشخص بگذارید تا برنامه شما از تصمیمی روی کاغذ به کاری قابل پیگیری تبدیل شود.
امتیاز اعتباری خوب در استرالیا چند است؟
بازه «خوب» در Equifax از ۶۶۱ تا ۷۳۴ و در دستهبندی رسمی فعلی Experian از ۵۰۰ تا ۶۹۹ است. بنابراین یک عدد واحد برای همه سرویسها وجود ندارد؛ مقیاس و دستهبندی گزارش خود را بررسی کنید.
آیا بررسی امتیاز اعتباری خودم باعث کاهش آن میشود؟
خیر، بررسی شخصی گزارش یا امتیاز، درخواست اعتبار جدید نیست و امتیاز را کاهش نمیدهد. استعلام مرتبط با درخواست وام یا کارت اعتباری متفاوت است و ممکن است در محاسبه امتیاز اثر داشته باشد.
اطلاعات منفی تا چه مدت در گزارش اعتباری باقی میمانند؟
مدت نگهداری یکسان نیست. سابقه بازپرداخت دو سال و نکول و احکام قضایی اعتباری معمولا پنج سال باقی میمانند. ورشکستگی تا پنج سال پس از شروع یا دو سال پس از پایان، هرکدام دیرتر باشد، نگهداری میشود.
چرا امتیاز من در Equifax و Experian متفاوت است؟
هر مجموعه مدل محاسباتی خود را دارد و ممکن است دادههای متفاوتی دریافت کند. زمان بهروزرسانی نیز یکسان نیست؛ بنابراین تفاوت عددها لزوما نشانه اشتباه نیست. هر امتیاز را در دستهبندی همان مجموعه تفسیر کنید.
آیا Afterpay و سایر سرویسهای BNPL بر امتیاز اعتباری اثر دارند؟
ممکن است، اما سیاست سرویسها متفاوت است. Afterpay هنگام درخواست عضویت یا بررسی سقف بالاتر ممکن است استعلام انجام دهد، ولی طبق سیاست فعلی، سابقه پرداخت و سقف حساب را گزارش نمیکند. شرایط هر محصول را جداگانه بخوانید.
آیا پرداخت بدهی، سابقه نکول را از گزارش حذف میکند؟
خیر، پرداخت بدهی معمولا وضعیت نکول را به پرداختشده تغییر میدهد، اما سابقه را خودکار حذف نمیکند. ثبت نکول تا پایان مدت قانونی باقی میماند، مگر اینکه اشتباه باشد و شرایط اصلاح یا حذف آن وجود داشته باشد.
هر چند وقت یکبار گزارش اعتباریام را بررسی کنم؟
هر سه ماه یکبار امکان دریافت گزارش رایگان از هر نهاد اصلی وجود دارد. بررسی پیش از درخواست وام مهم نیز مفید است؛ بهویژه اگر اخیرا خطایی را پیگیری کردهاید یا اطلاعات حسابتان تغییر کرده است.
آیا درآمد بالا امتیاز اعتباری را افزایش میدهد؟
خیر، درآمد بالا مستقیما امتیاز را افزایش نمیدهد. بااینحال، وامدهنده درآمد را همراه با هزینهها و بدهیها برای سنجش توان بازپرداخت بررسی میکند. درآمد مناسب، سابقه پرداخت نامنظم یا اطلاعات منفی پرونده را خودکار پاک نمیکند.
آیا پرداخت اجاره به ساخت سابقه اعتباری کمک میکند؟
پرداخت معمول اجاره خودکار در گزارش اعتباری ثبت نمیشود. سابقه اجاره و پایگاه اطلاعات مستاجران نظام جداگانهای دارند؛ بنابراین پرداخت منظم اجاره را نباید بدون بررسی نحوه گزارشدهی، معادل افزایش امتیاز اعتباری دانست.
اگر در گزارش اعتباری اشتباهی پیدا کردم، چه کنم؟
با ارائهدهنده اعتبار یا نهاد گزارشدهی تماس بگیرید و درخواست اصلاح را همراه مدارک ثبت کنید. مکاتبات و شماره پیگیری را نگه دارید. اگر اختلاف حل نشد، مسیر شکایت مرتبط، مانند AFCA یا OAIC، را بررسی کنید.
